Účetnictví pro společenství vlastníků jednotek (SVJ)
Účetnictví společenství vlastníků jednotek má svá pravidla. SVJ musí vést účetnictví v plném rozsahu, každý rok vyúčtovat služby vlastníkům, nechat shromáždění schválit účetní závěrku a založit ji do sbírky listin. Na této stránce najdete, co z toho plyne pro výbor i pro účetní, a jak účetnictví SVJ vedete v iÚčtu, s vlastní účtovou osnovou, předkontacemi pro zálohy a fond oprav i výkazy pro neziskové účetní jednotky.
Co je společenství vlastníků jednotek
Společenství vlastníků je právnická osoba založená za účelem zajišťování správy domu a pozemku. Nesmí podnikat ani se přímo či nepřímo podílet na podnikání jiných osob (§ 1194 občanského zákoníku). Vlastníci jednotek ho musí založit v domě, kde je alespoň pět jednotek, z nichž alespoň čtyři jsou ve vlastnictví čtyř různých vlastníků (§ 1198). V menším domě může společenství vzniknout jen se souhlasem všech vlastníků.
Nejvyšším orgánem je shromáždění vlastníků. Společenství řídí statutární orgán, tedy výbor nebo předseda společenství. Výbor odpovídá i za účetnictví, ať ho vede sám, nebo ho svěří účetní či správcovské firmě.

Jaké účetnictví musí SVJ vést
SVJ je účetní jednotka a musí vést účetnictví. Jednoduché účetnictví vést nemůže. Zákon o účetnictví ho v § 1f dovoluje jen vyjmenovaným subjektům, například spolkům, odborovým organizacím, církvím nebo honebním společenstvům, a společenství vlastníků mezi nimi není.
SVJ účtuje podle vyhlášky č. 504/2002 Sb. pro účetní jednotky, u kterých hlavním předmětem činnosti není podnikání, a podle Českých účetních standardů pro tyto jednotky. Proti podnikatelům se liší hlavně v tom, že:
- účtová osnova nemá účtovou třídu 4, vlastní kapitál (vlastní jmění, fondy a výsledek hospodaření) leží ve třídě 9,
- rozvaha a výkaz zisku a ztráty mají jiné řádky než u firem,
- výkaz zisku a ztráty rozlišuje hlavní a hospodářskou činnost.
Účetní závěrku tvoří rozvaha, výkaz zisku a ztráty a příloha. Kdo účtuje SVJ v osnově a výkazech pro podnikatele, dostane závěrku, která neodpovídá tomu, co má shromáždění schválit a co patří do sbírky listin.
Zálohy na služby a fond oprav
Vlastníci platí společenství dva druhy plateb a účetnictví je musí držet odděleně:
- Příspěvky na správu domu a pozemku (§ 1180 občanského zákoníku), v praxi fond oprav nebo dlouhodobé zálohy. Slouží na údržbu a opravy společných částí domu a hromadí se na budoucí výdaje.
- Zálohy na služby (§ 1181 a zákon č. 67/2013 Sb.), například teplo, teplá a studená voda, výtah, osvětlení společných prostor nebo úklid. Ty společenství každý rok vyúčtuje podle skutečných nákladů.
U každé platby je potřeba vidět, kterého vlastníka a které jednotky se týká. Jen tak sedí vyúčtování a jen tak výbor ví, kdo dluží.
Vyúčtování služeb: lhůty
Zákon č. 67/2013 Sb., o službách spojených s užíváním bytů, platí i pro společenství vlastníků jako poskytovatele služeb. Stanoví tyto lhůty:
- Doručení vyúčtování: nejpozději do 4 měsíců od skončení zúčtovacího období (§ 7 odst. 1). Při ročním zúčtovacím období a kalendářním roce tedy do konce dubna.
- Vyrovnání přeplatku nebo nedoplatku: v dohodnuté lhůtě, nejpozději do 4 měsíců od doručení vyúčtování (§ 7 odst. 3).
- Námitky vlastníka: do 30 dnů od doručení vyúčtování. Společenství je musí vyřídit do 30 dnů od jejich předložení (§ 8 odst. 2).
- Prodlení: pokud se nic jiného nedohodne, náleží za každý započatý den prodlení s vyúčtováním nebo vyrovnáním pokuta 50 Kč (§ 13 odst. 2).
Lhůty se počítají od konce zúčtovacího období, ne od schválení účetní závěrky. Proto se vyplatí mít zálohy, náklady na služby a platby vlastníků v účetnictví průběžně a ne je dohledávat až na jaře.
Jak vedete účetnictví SVJ v iÚčtu
iÚčto má pro společenství vlastníků samostatný režim. Podle typu subjektu přepne účtovou osnovu, předkontace i výkazy na neziskové účetní jednotky a faktury, platby z banky i pokladny, zálohy a kurzové rozdíly zaúčtuje rovnou na účty této osnovy.
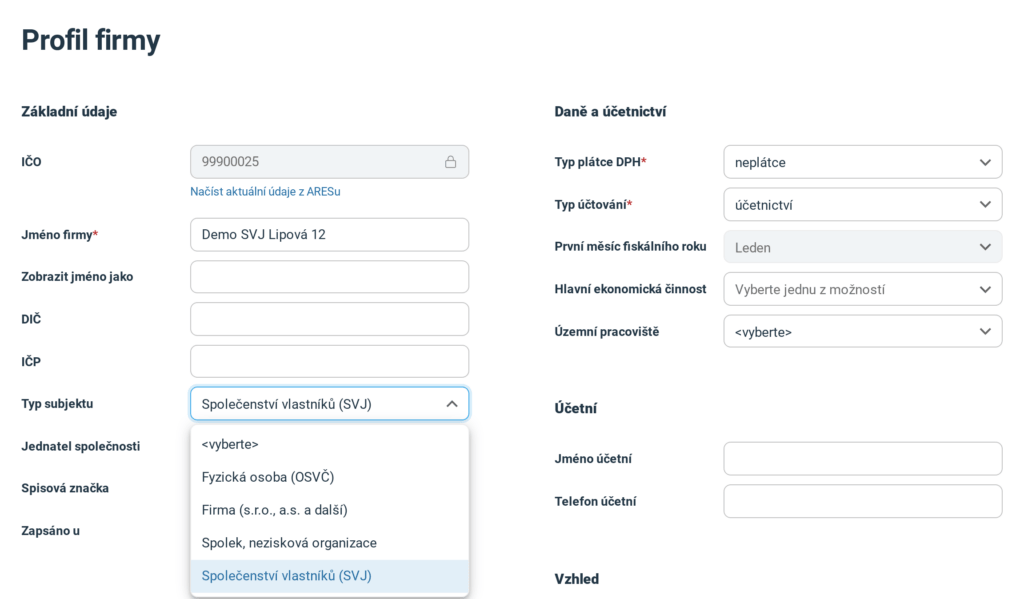
1. Zvolte typ subjektu
V Nastavení → Profil firmy vyberete v poli Typ subjektu volbu Společenství vlastníků (SVJ) a kliknete na Uložit a zavřít. Při registraci nového SVJ iÚčto typ předvyplní podle IČO z ARES.
2. Účtujte s předkontacemi pro SVJ
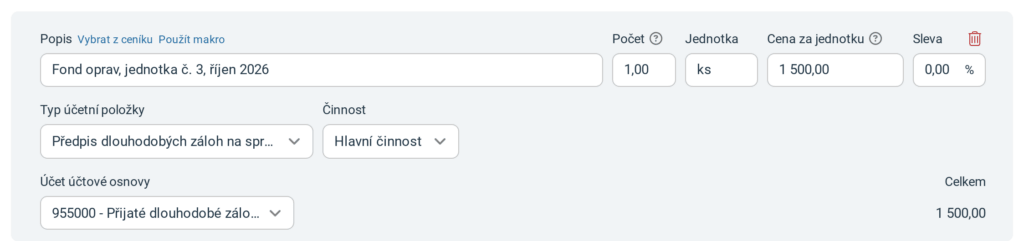
V nabídce Typ účetní položky najdete předkontace, které společenství skutečně používá:
- Předpis krátkodobých záloh na služby,
- Předpis dlouhodobých záloh na správu (fond oprav),
- Vyúčtování služeb vlastníkům,
- Vrácení přeplatku vlastníkovi,
- Odměny členům výboru.
Nabídka je kratší než u firmy, protože obsahuje jen společné předkontace, předkontace pro SVJ a vlastní předkontace vašeho společenství.
3. Vygenerujte rozvahu a výsledovku
V menu Reporty otevřete Rozvahu pro státní správu nebo Výsledovku pro státní správu. Obě jsou ve tvaru pro neziskové účetní jednotky. Rozvaha má sloupce stav k prvnímu a k poslednímu dni účetního období, výsledovka sloupce hlavní činnost, hospodářská činnost a celkem. Výkazy stáhnete do PDF nebo Excelu a máte podklad pro shromáždění i pro sbírku listin.
4. Uzavřete rok
Rok uzavřete stejně jako firma. iÚčto použije uzávěrkové účty osnovy pro neziskové účetní jednotky a výsledek hospodaření převede na účet 931000 Výsledek hospodaření ve schvalovacím řízení. Tam zůstane, dokud o něm nerozhodne shromáždění vlastníků. Rozvaha sedí k poslednímu dni uzavřeného roku i k prvnímu dni nového.
Příklad: SVJ předepisuje zálohy a fond oprav
Společenství předepisuje vlastníkům každý měsíc zálohy na služby a příspěvky do fondu oprav. Pro každý předpis použije vlastní předkontaci, takže zálohy na služby a fond oprav se v účetnictví nikdy nesmíchají. Po skončení roku vyúčtuje služby předkontací Vyúčtování služeb vlastníkům a přeplatek vrátí předkontací Vrácení přeplatku vlastníkovi. Je-li SVJ plátcem DPH, zaúčtuje na účty své osnovy i přijatou fakturu v režimu přenesené daňové povinnosti, typicky za stavební práce na domě.
Na co si dát pozor: typ subjektu zvolte dřív, než začnete účtovat. Mezi podnikatelem a SVJ jde přepnout jen do prvního zaúčtovaného dokladu, protože změna přepíná celou osnovu. Dokud nic zaúčtované není, iÚčto při změně převede i nastavení banky, pokladny a počáteční stavy. Pokud vaše SVJ v iÚčtu už účtuje podle osnovy pro podnikatele, napište nám na info@iucto.cz.
Podrobný postup popisujeme v článku Účetnictví pro spolky a SVJ s vlastní osnovou a výkazy.
Chcete začít účtovat zdarma v moderním on-line systému?
Pro výbor i pro účetní
Výbor má přehled bez čekání na účetní
iÚčto běží v prohlížeči, bez instalace a aktualizací. Předseda nebo pokladník se přihlásí odkudkoli a na dashboardu hned vidí, co je potřeba vyřídit, co je po splatnosti a kolik má společenství na účtech. Před shromážděním si stáhne rozvahu a výsledovku bez psaní e-mailů.
Účetní a správce pracují ve stejných datech
Účetní nebo správcovská firma pracuje ve stejném účetnictví jako výbor, nic se nepřeposílá ani neimportuje. Přístupy se dají omezit pokročilými přístupovými právy: typ subjektu mění uživatel s oprávněním Administrace profilu firmy, výkazy vidí uživatel s oprávněním Reporty. Tarif Firma má tři současné přístupy, tarif Max neomezeně. Víc o spolupráci s účetní najdete na stránce Účetní spolupráce.
Platby vlastníků z banky
Od tarifu Firma propojíte účet SVJ s bankou online (KB, Fio, Česká spořitelna, MONETA, Raiffeisenbank) a platby se k dokladům párují automaticky. U ostatních bank a v nižších tarifech nahrajete pohyby importem ze souboru.
Faktury dodavatelů bez přepisování
Společenství platí každý měsíc řadu faktur: energie, vodu, úklid, výtah, pojištění domu, opravy. Přijaté faktury nemusíte přepisovat ručně. Automatické zpracování došlých dokladů z nich přečte dodavatele, částky i splatnost a připraví je k zaúčtování. Počet dokladů zpracovaných pomocí AI se liší podle tarifu.
Účetní závěrka a sbírka listin
Účetní závěrku schvaluje shromáždění vlastníků. Společenství je zapsané v rejstříku společenství vlastníků jednotek a jako každá účetní jednotka zapsaná ve veřejném rejstříku zakládá účetní závěrku do sbírky listin. Podle § 21a zákona o účetnictví ji zveřejní do 30 dnů od schválení, nejpozději do 12 měsíců od rozvahového dne, tedy zpravidla do 31. 12. následujícího roku. Mikro a malá účetní jednotka bez povinného auditu nemusí zveřejňovat výkaz zisku a ztráty.
Listiny se zakládají:
- datovou schránkou na adresu příslušného rejstříkového soudu (bez elektronického podpisu),
- e-mailem s uznávaným elektronickým podpisem,
- online podáním do sbírky listin na webu justice.cz,
- přes aplikaci ePodatelna.
Založení je bez poplatku. Když společenství listiny nezaloží, soud ho nejdřív vyzve k nápravě a po marném uplynutí lhůty mu může uložit pořádkovou pokutu až 100 000 Kč, i opakovaně. Za nezveřejnění hrozí i pokuta podle zákona o účetnictví.
Daně a SVJ
Společenství vlastníků není veřejně prospěšný poplatník (§ 17a odst. 2 zákona o daních z příjmů). Příspěvky na správu domu a pozemku a úhrady za služby od vlastníků ale u společenství nejsou předmětem daně (§ 18 odst. 2 písm. f).
- Kdy SVJ přiznání nepodává: pokud má jen příjmy, které nejsou předmětem daně, příjmy osvobozené nebo příjmy zdaněné srážkovou daní (§ 38mb).
- Kdy přiznání podává: pokud má jiné příjmy, které jsou předmětem daně a nepodléhají srážce. K dani se musí registrovat do 15 dnů od chvíle, kdy takové příjmy začne mít (§ 39a odst. 4).
- Úroky z účtu podléhají srážkové dani, kterou strhne banka.
- Nájemné za společné prostory je podle převažujícího výkladu příjmem jednotlivých vlastníků podle jejich podílů, i když peníze přijdou na účet SVJ.
Přiznání k dani z příjmů právnických osob iÚčto pro SVJ nepřipravuje. Podkladem pro něj vám ale bude rozvaha a výsledovka pro státní správu.
Rok SVJ v kostce
Při kalendářním účetním a zúčtovacím období vypadá rok společenství z pohledu účetnictví zhruba takto:
- Průběžně celý rok: předpisy záloh na služby a příspěvků do fondu oprav, zaúčtování plateb vlastníků a faktur dodavatelů. Čím pečlivěji to běží během roku, tím rychlejší je jaro.
- Leden: uzávěrka předchozího roku a otevření nového. Výsledek hospodaření čeká na účtu 931000 na rozhodnutí shromáždění.
- Do konce dubna: doručit vlastníkům vyúčtování služeb za předchozí rok.
- Do konce března, nebo později s daňovým poradcem: podat přiznání k dani z příjmů, pokud ho SVJ vůbec musí podávat.
- Jaro: shromáždění vlastníků schválí účetní závěrku a rozhodne o výsledku hospodaření.
- Do 30 dnů od schválení, nejpozději do konce roku: založit účetní závěrku do sbírky listin.
- Do 4 měsíců od doručení vyúčtování: vyrovnat přeplatky a nedoplatky s vlastníky.
Termíny se posunou, pokud má společenství jiné zúčtovací období nebo hospodářský rok. Konkrétní termín schválení závěrky určují stanovy a svolání shromáždění.
Závěr
Účetnictví SVJ se od firemního liší osnovou, výkazy i tím, jak se účtují zálohy a fond oprav. V iÚčtu zvolíte typ subjektu a osnovu, předkontace i výkazy pro společenství vlastníků máte nastavené za vás. Výbor i účetní pracují ve stejných datech a na konci roku máte rozvahu a výsledovku pro shromáždění i sbírku listin.
Vyzkoušejte iÚčto 14 dní zdarma a bez platební karty. Ve zkušební verzi si projdete osnovu, předkontace i účtování, rozvahu a výsledovku pro státní správu pak vygenerujete v placeném tarifu. Ceny najdete v ceníku.
Často kladené otázky k účetnictví SVJ
1. Může SVJ vést jednoduché účetnictví?
Ne. Jednoduché účetnictví mohou podle § 1f zákona o účetnictví vést jen vyjmenované subjekty, například spolky, odborové organizace, církve nebo honební společenstva. Společenství vlastníků mezi nimi není a vede účetnictví s rozvahou a výkazem zisku a ztráty.
2. Kdy se SVJ zakládá povinně?
V domě, kde je alespoň pět jednotek, z nichž alespoň čtyři jsou ve vlastnictví čtyř různých vlastníků (§ 1198 občanského zákoníku). V menším domě vznikne společenství jen se souhlasem všech vlastníků.
3. Do kdy musí SVJ vyúčtovat služby?
Vyúčtování musí vlastníkům doručit nejpozději do 4 měsíců od skončení zúčtovacího období a přeplatek nebo nedoplatek vyrovnat nejpozději do 4 měsíců od doručení vyúčtování (§ 7 zákona č. 67/2013 Sb.).
4. Musí SVJ podávat daňové přiznání?
Jen pokud má příjmy, které jsou předmětem daně a nepodléhají srážkové dani. Příspěvky na správu domu a úhrady za služby od vlastníků předmětem daně nejsou a úroky z účtu se daní srážkou.
5. Umí iÚčto rozvahu a výsledovku pro SVJ?
Ano. Když v profilu firmy zvolíte typ subjektu Společenství vlastníků (SVJ), iÚčto sestaví rozvahu a výsledovku pro státní správu ve tvaru pro neziskové účetní jednotky. Ve zkušebním tarifu Start výkazy pro státní správu nevygenerujete.
6. Naše SVJ už v iÚčtu účtuje jako podnikatel. Můžeme přejít?
Typ subjektu jde v aplikaci přepnout jen do prvního zaúčtovaného dokladu, protože změna přepíná celou účtovou osnovu. Pokud už vaše SVJ účtuje podle osnovy pro podnikatele, napište nám na info@iucto.cz a domluvíme se, jak dál.